中国今年将建18座芯片厂?美媒焦虑背后的全球芯片变局
近来,一则关于“中国今年将建18座芯片厂”的消息在海外媒体上持续发酵。美国部分媒体以耸动的标题渲染“中国芯会卷死全球友商”,将中国半导体产业的正常扩产描绘成一场“毁灭性冲击”。若拨开情绪化的迷雾,会发现这一叙事既忽略了中国芯片产业发展的内在逻辑,也低估了全球半导体供应链的复杂性与韧性。
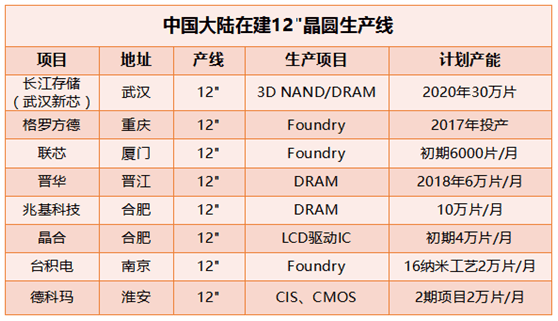
所谓“18座芯片厂”的说法需要理性审视。从公开信息看,这一数字多来自对在建及规划中晶圆厂项目的粗略统计,其中既包括成熟制程产线,也涵盖功率器件、模拟芯片以及部分存储芯片制造设施。这些项目并非全部集中在先进逻辑工艺上,更多是面向汽车电子、工业控制、消费电子等领域的成熟节点扩产。对于一个半导体市场规模全球第一、每年芯片进口额超过3000亿美元的制造业大国而言,增加本土供给本就是产业安全的题中之义。
美媒“卷死全球友商”的定调,折射出的是对中国制造能力与成本优势的深层焦虑。过去十年间,中国在光伏、动力电池、液晶面板等领域先后展现出极强的规模化落地能力,一旦技术跨过门槛,产能爬坡速度和价格竞争力往往令传统巨头措手不及。这种“卷”的本质是制造效率与产业链集聚效应的释放,而非单纯的补贴倾销。芯片制造固然技术壁垒更高、资本投入更重,但中国在成熟制程产能上的稳步扩张,确实可能导致全球供需格局出现结构性松动。
但对于“卷死友商”这一判断,以下几重现实给出了更为平衡的图景。
其一,先进制程与成熟制程赛道不同。台积电、三星、英特尔的主战场已移向3纳米、2纳米乃至更前沿的节点,而中国新增产能多聚焦28纳米及以上工艺。两者在全球分工中更多是互补而非完全替代关系。成熟芯片是智能汽车、物联网、电源管理等领域不可替代的基础元件,全球需求总量仍在持续增长。
其二,芯片制造并非赢家通吃的游戏。半导体供应链覆盖设计、制造、封装、设备、材料等数十个环节,没有任何一个国家能够完全做到自给自足。即便中国晶圆产能继续扩大,也需要从荷兰进口光刻机,从日本进口光刻胶和特种气体,从美国进口部分设计与制造软件。相互依存格局下,双边博弈的底色是“卡嗓子”与“补短板”并行,而非单方面的碾压。
其三,全球化布局本身正在分化。面对区域化、本地化采购趋势,许多跨国芯片厂商早已采取“中国+X”战略,在中国大陆维持运营的向新加坡、马来西亚、印度、美国本土等地分散产能。这种产能备份行为即便抬高部分制造成本,也会被主要经济体视为必须接受的供应链安全溢价。换言之,中国扩产未必能如某些舆论所说迅速抢占全球新增订单的核心地盘。
更值得关注的是,中国芯片产业面临的真正瓶颈并不在“够不够能建厂”,而在“技术含量能不能跟得上”。在地缘政治压力下,部分关键设备与技术的获取受阻,效率与良率爬坡面临额外阻力。要让新建产能真正具备国际竞争力,中国企业仍需在工艺平台、IP生态、高技能人才培育等方面付出大量努力。唯规模论难以冲破结构性封锁。
美媒的“焦虑叙事”本身,也是一种对内动员与国际话语权争夺的工具。宣扬“中国芯威胁”,既可向决策层施压要求加大对本土半导体产业的补贴,也可能推动进一步的技术出口管制与贸易限制。对于关注芯片产业的人士来说,将这种叙事简单接受为事实预测,可能过早封闭了政策回旋和市场竞争的空间。
展望未来五到十年,全球半导体市场大概率走向“双核或多极”格局——一个以中国为中心、以内需大循环为主导的产能蓄水池逐步成型,同时先进工艺由少量头部企业围绕非中国市场继续迭代。两者之间有竞争,但在间接产品、设备和材料层面的连接不会断裂。衡量某个国家“芯片战力”的,终究是自主技术厚度、整链配套能力与应用市场规模乘数彼此耦合的结果,唯有时间可以对峙各种预测的口号与玄学,将其推导到具备现实依据的画面收官。其间的天平,则在真正底层科创原始终篇的不对称占位与超越中滚动,进而写出最终的赢家列表密码阵律。
如若转载,请注明出处:http://www.chu-core.com/product/32.html
更新时间:2026-09-17 09:12:53